Objetivo de esta guía
Compradores nacionales e internacionales interesados en Málaga capital.
Cómo te ayudamos
Diagnóstico hipotecario antes de reservar
Estimación de gastos y entrada
Coordinación con agencia, banco, tasación y notaría
Málaga capital es una compra de todo el año
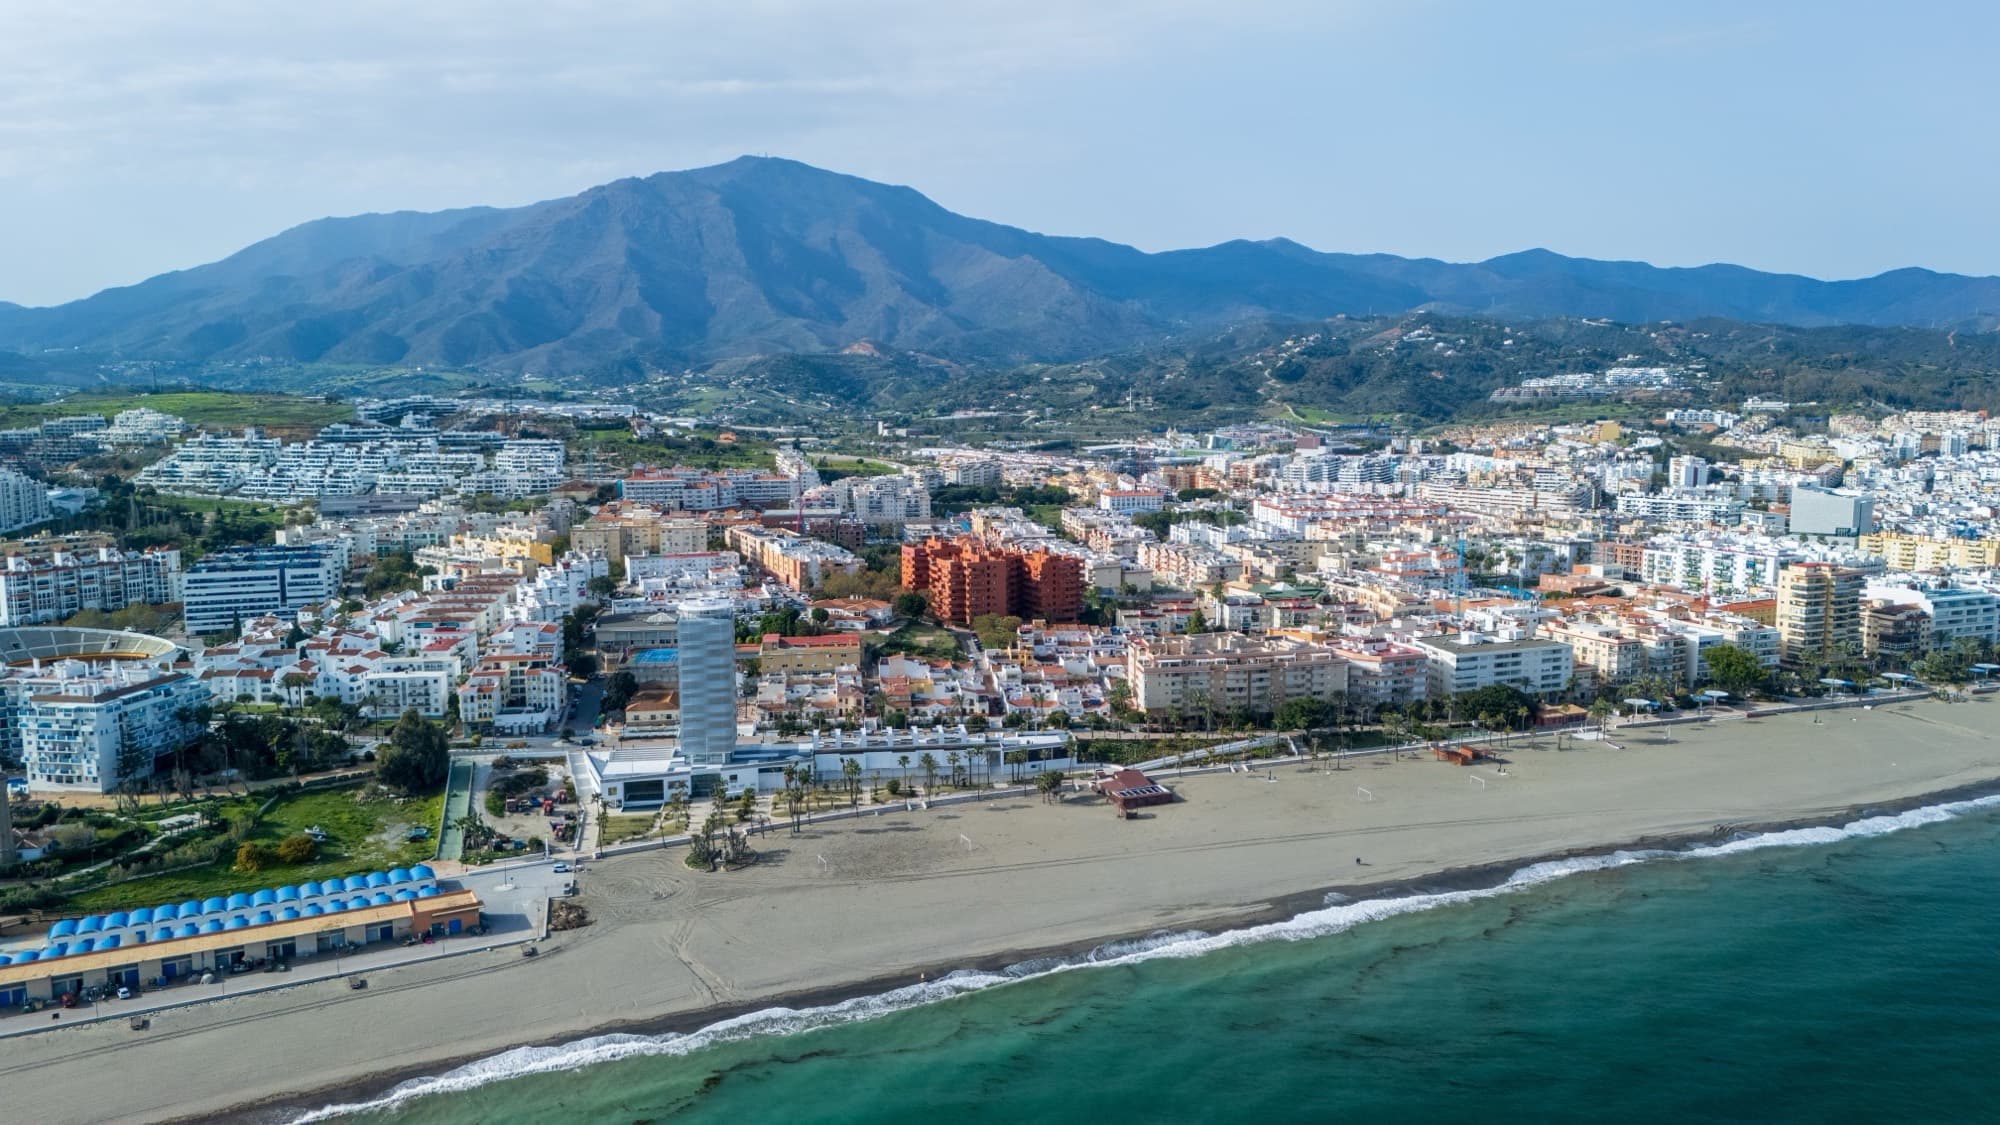
Málaga capital no funciona como el resto de la costa. Aquí pesa más la vivienda habitual que la segunda residencia: quien compra suele venir a vivir, a trabajar o a estudiar, y eso cambia la conversación con el banco desde la primera llamada.
Para el comprador tiene dos consecuencias prácticas. La primera es que el mercado no se apaga fuera de temporada, así que hay menos margen para esperar sentado a que un precio baje. La segunda es fiscal: los tipos reducidos del impuesto de transmisiones en Andalucía exigen todos que la vivienda vaya a ser la habitual, de modo que aquí entran en juego a menudo y en una compra de segunda residencia no entran nunca.
Primero el estudio, después la búsqueda
El orden que recomendamos es siempre el mismo, y no es un formalismo: primero saber cuánto puedes comprar de verdad, después buscar. Una reserva firmada sin estudio previo es la forma más común de perder la señal, porque el plazo que da la inmobiliaria y el que necesita el banco no son el mismo plazo.
El estudio de viabilidad es gratuito y no compromete a nada. De él sale un rango de compra realista, la entrada que hace falta y los gastos que no aparecen en el precio del anuncio.
Los impuestos de comprar en Málaga
Málaga es Andalucía, así que la vivienda de segunda mano paga un impuesto de transmisiones del 7 %, sin escala: el mismo tipo se aplique el precio que se aplique. Si la vivienda es obra nueva no hay transmisiones, sino IVA al 10 % más Actos Jurídicos Documentados al 1,2 %.
Hay cuatro tipos reducidos y los cuatro piden lo mismo de entrada: que vaya a ser tu vivienda habitual. Con eso, y un valor de hasta 150.000 €, el tipo baja al 6 %, y al 3,5 % si tienes menos de 35 años. Para familia numerosa o discapacidad reconocida, ese 3,5 % llega hasta 250.000 €. Míralos como algo que hay que comprobar, no como un descuento que ya tienes: los requisitos completos, artículo por artículo, están en la página de impuestos de Andalucía.
Dónde trabajamos
Centro histórico y Soho. Piso pequeño, edificio antiguo y mucha rehabilitación. El estado real del inmueble y el de la comunidad pesan aquí más que en ningún otro sitio, porque son justo lo que castiga la tasación.
Teatinos. La zona por la que ha crecido la ciudad, con universidad, hospital y promoción relativamente reciente. Perfil claro de vivienda habitual y de comprador que financia.
Pedregalejo y El Palo. Playa dentro de la ciudad y edificación baja. Mezcla de vivienda habitual y de quien busca segunda residencia sin salir de Málaga.
Churriana y el oeste. Más suelo y más vivienda unifamiliar, cerca del aeropuerto. Aquí aparece con frecuencia la autopromoción, que no se financia como una compra corriente.
Preguntas frecuentes
¿Es mejor buscar vivienda o hipoteca primero?
Primero conviene saber rango real de compra. Después la búsqueda es más rápida y se negocia mejor.
¿Cuánto dinero necesito además del precio?
En Andalucía, un 7 % de transmisiones si es segunda mano, o un 10 % de IVA más un 1,2 % de Actos Jurídicos Documentados si es obra nueva. A eso se suman notaría, registro, tasación y gestoría. La calculadora de costes de compra lo estima con los tipos de Andalucía ya aplicados.
¿Smart Finanz vende viviendas?
La prioridad es ordenar financiación y operación. Podemos colaborar con inmobiliarias, pero el foco es que compres con seguridad.